01Acessar o Emissor Nacional
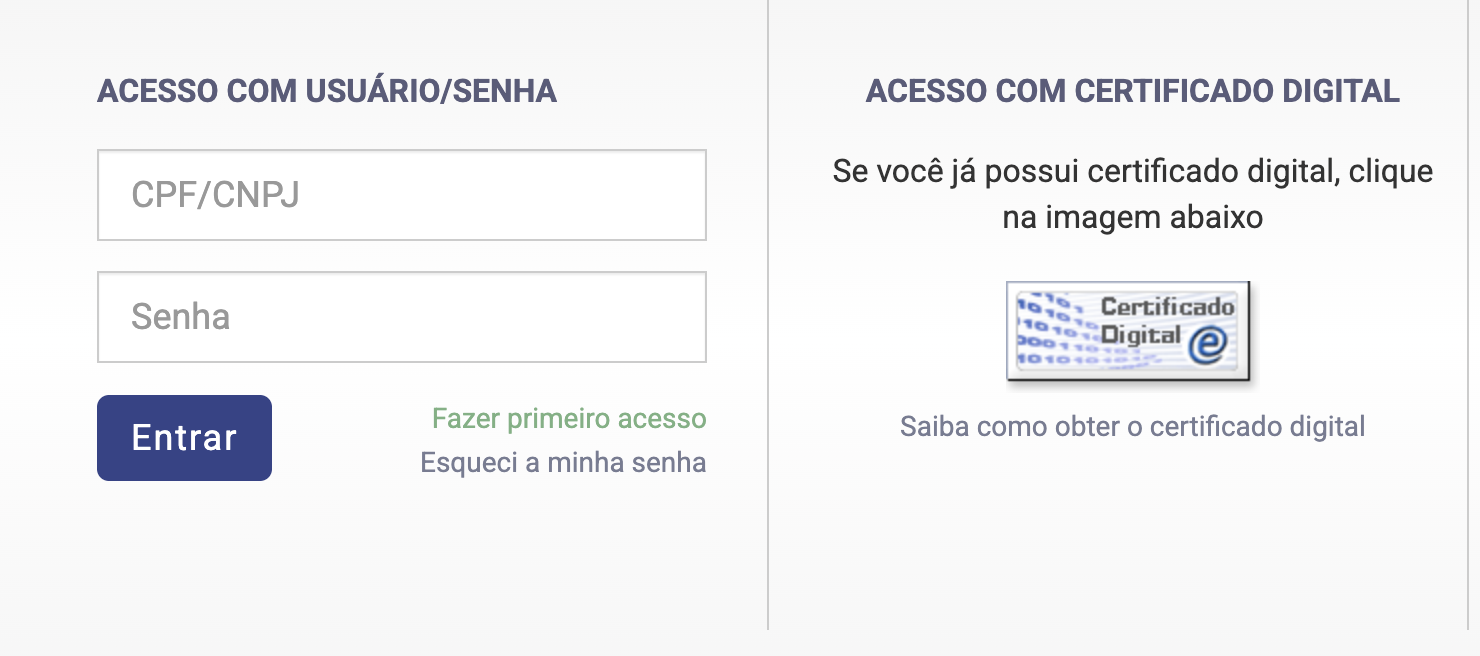
Acesse o Emissor Nacional de NFS-e.
- CNPJ e senha: informe seus dados e clique em Entrar.
- Certificado Digital: selecione a opção de acesso por certificado.
02Iniciar uma nova emissão
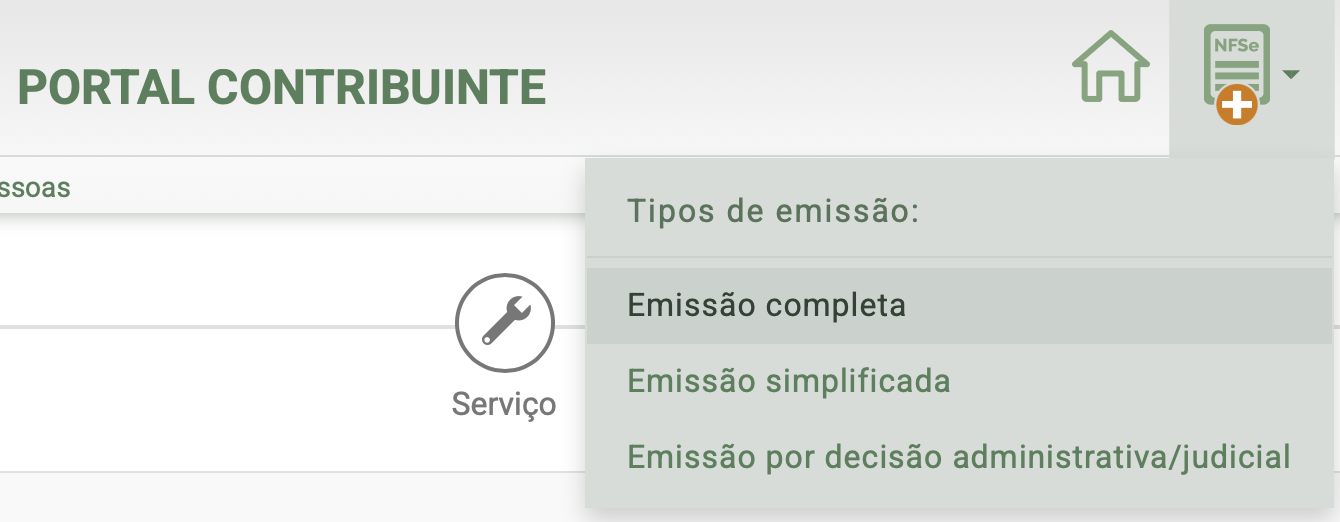
No canto superior direito, clique no ícone NFS-e + e selecione Emissão completa.
03Informações Gerais
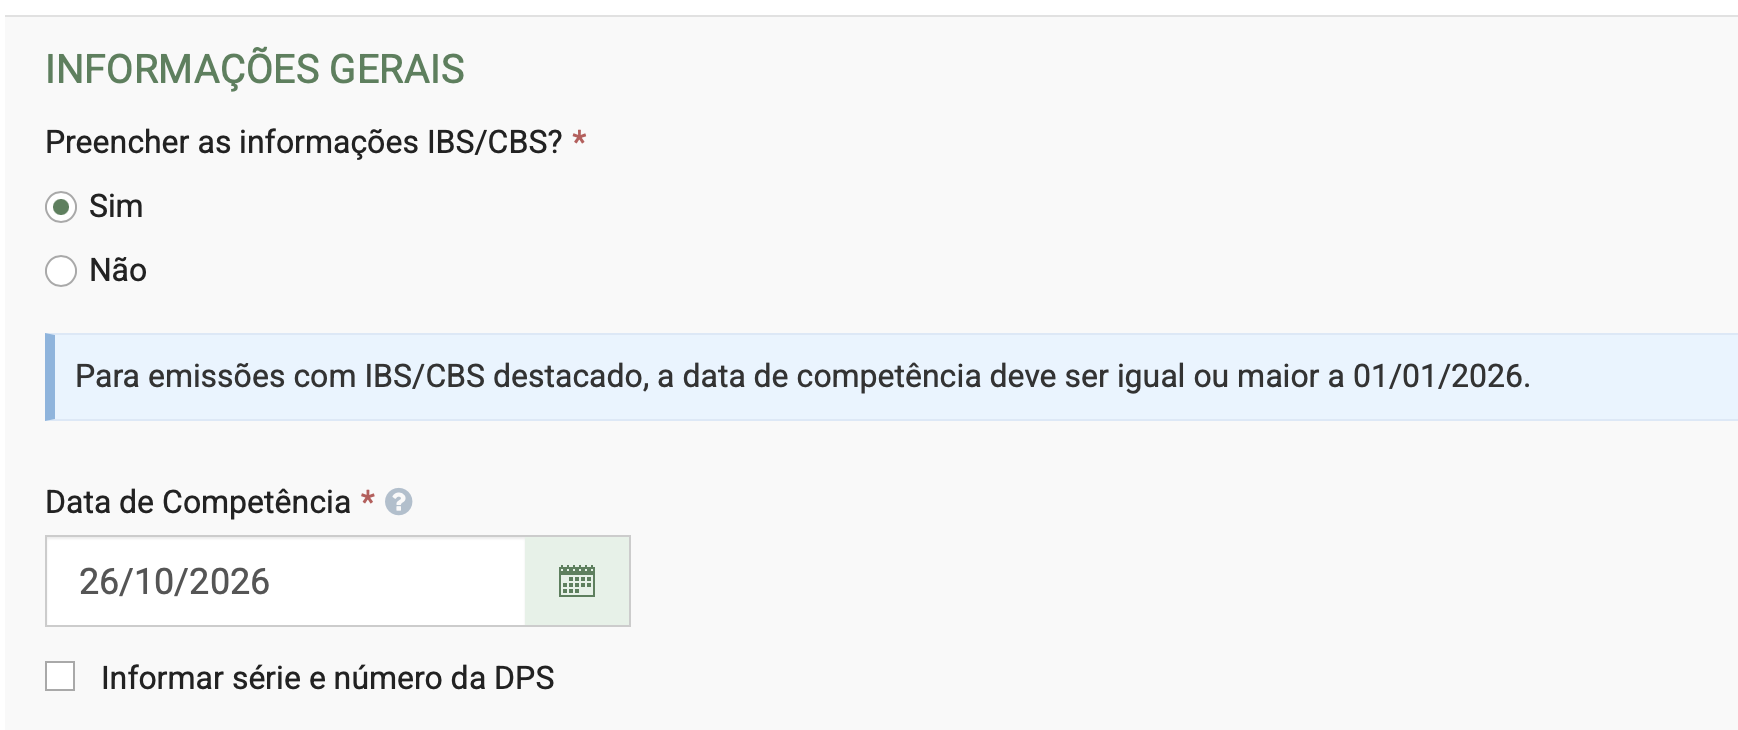
- Preencher informações IBS/CBS? Sim.
- Data de Competência: mantenha a data atual da emissão.
04Dados do Emitente
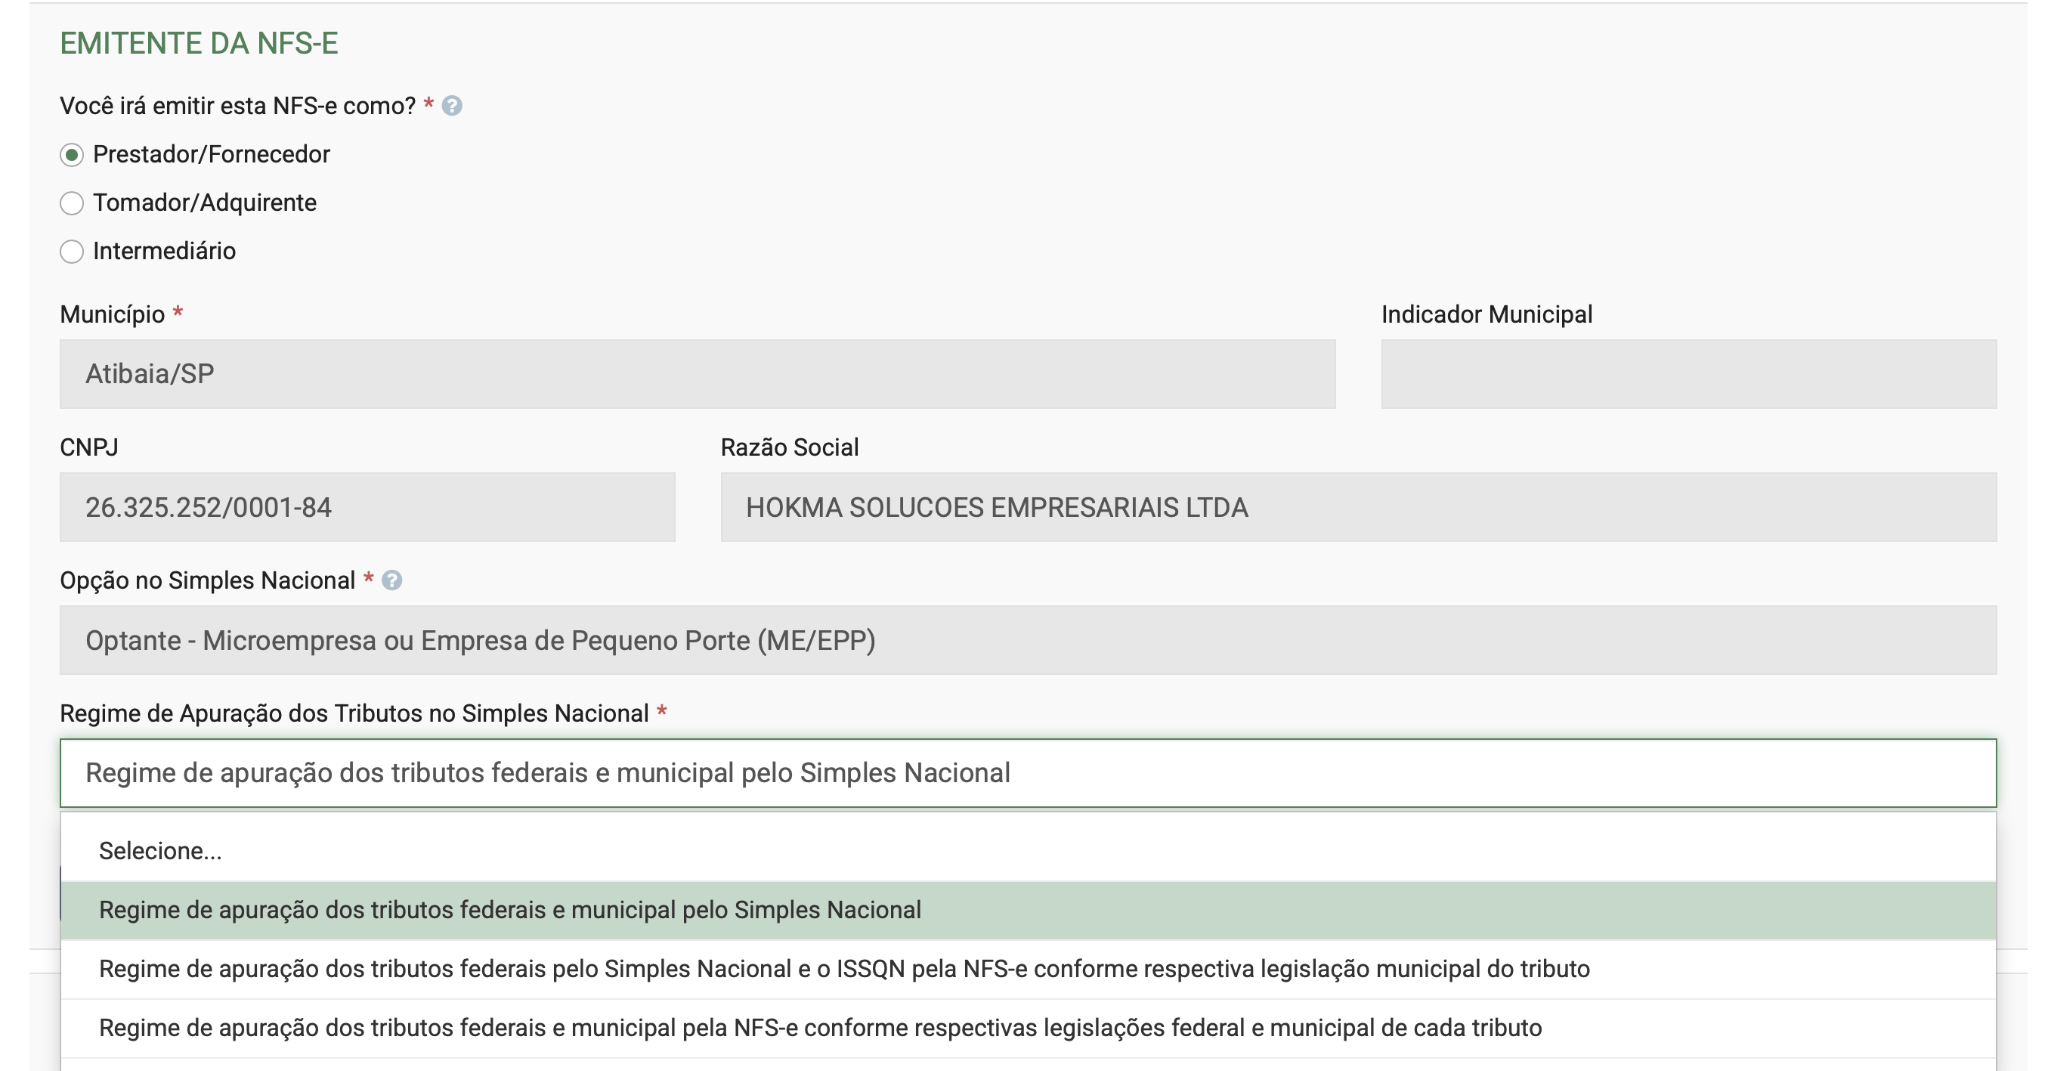
- Em Emitir como, selecione Prestador/Fornecedor.
- Confira os dados da empresa.
- Em Regime de Apuração, selecione a primeira opção: Regime de apuração dos tributos federais e municipal pelo Simples Nacional.
05Compras Governamentais, Tomador e NIF
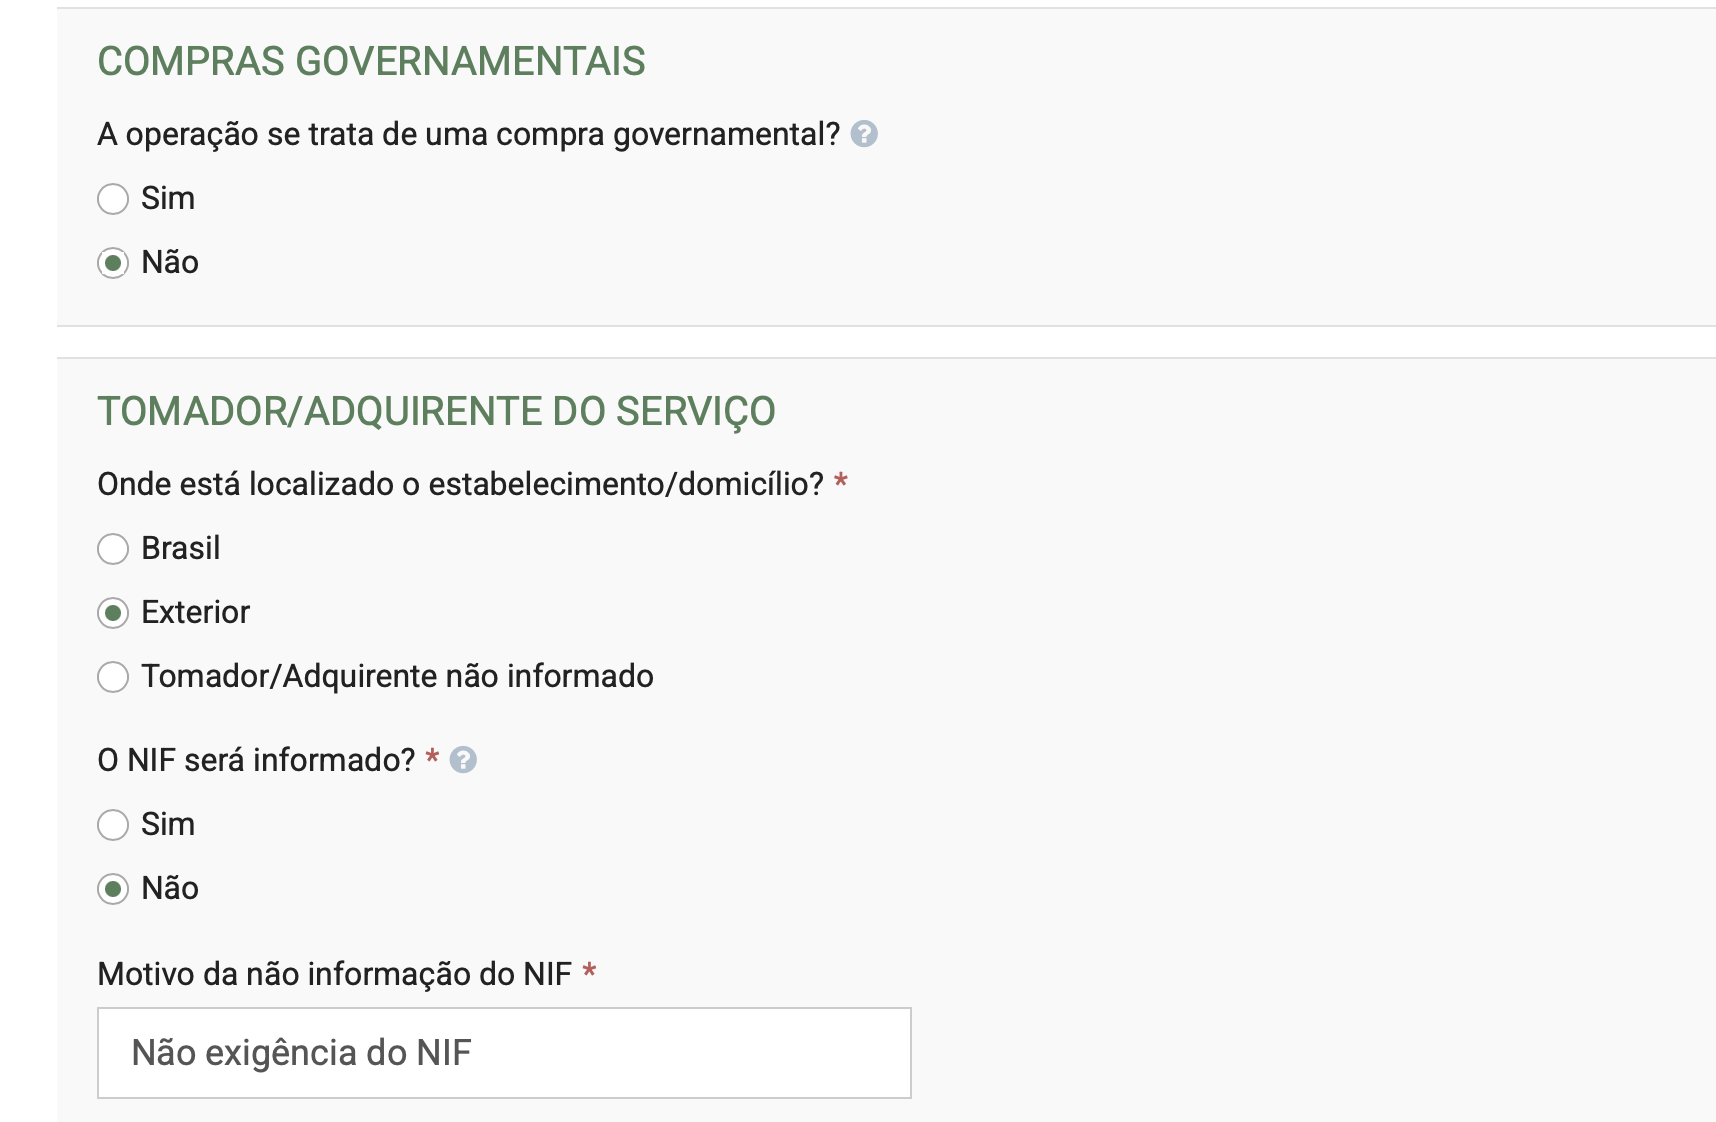
- Compras Governamentais: selecione Não.
- Tomador/Adquirente: selecione Exterior.
Número de Identificação Fiscal (NIF)
- Se o cliente possuir NIF, selecione Sim e informe o número.
- Se o NIF não for exigido para o cliente, selecione Não e, quando efetivamente aplicável, escolha o motivo Não exigência do NIF.
06Dados do cliente no exterior
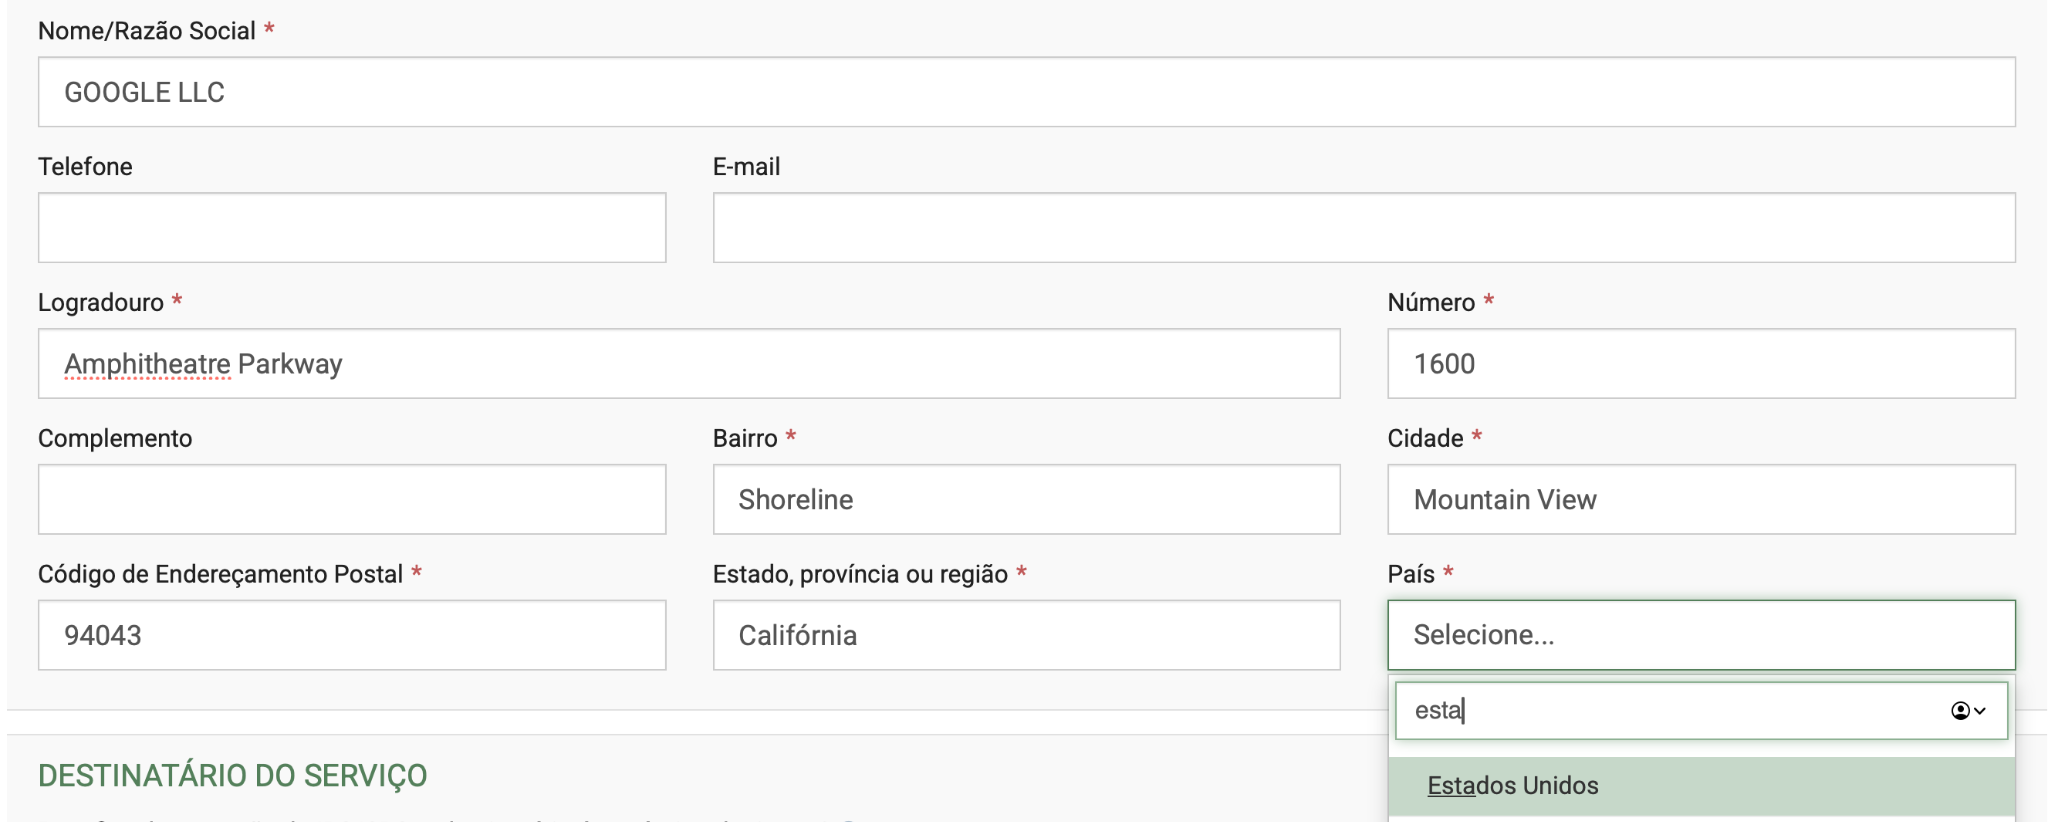
Preencha todos os campos obrigatórios do endereço do cliente:
- Nome/Razão Social; logradouro e número;
- bairro e cidade;
- estado, província ou região;
- código postal (ZIP Code) e país.
07Destinatário e Intermediário
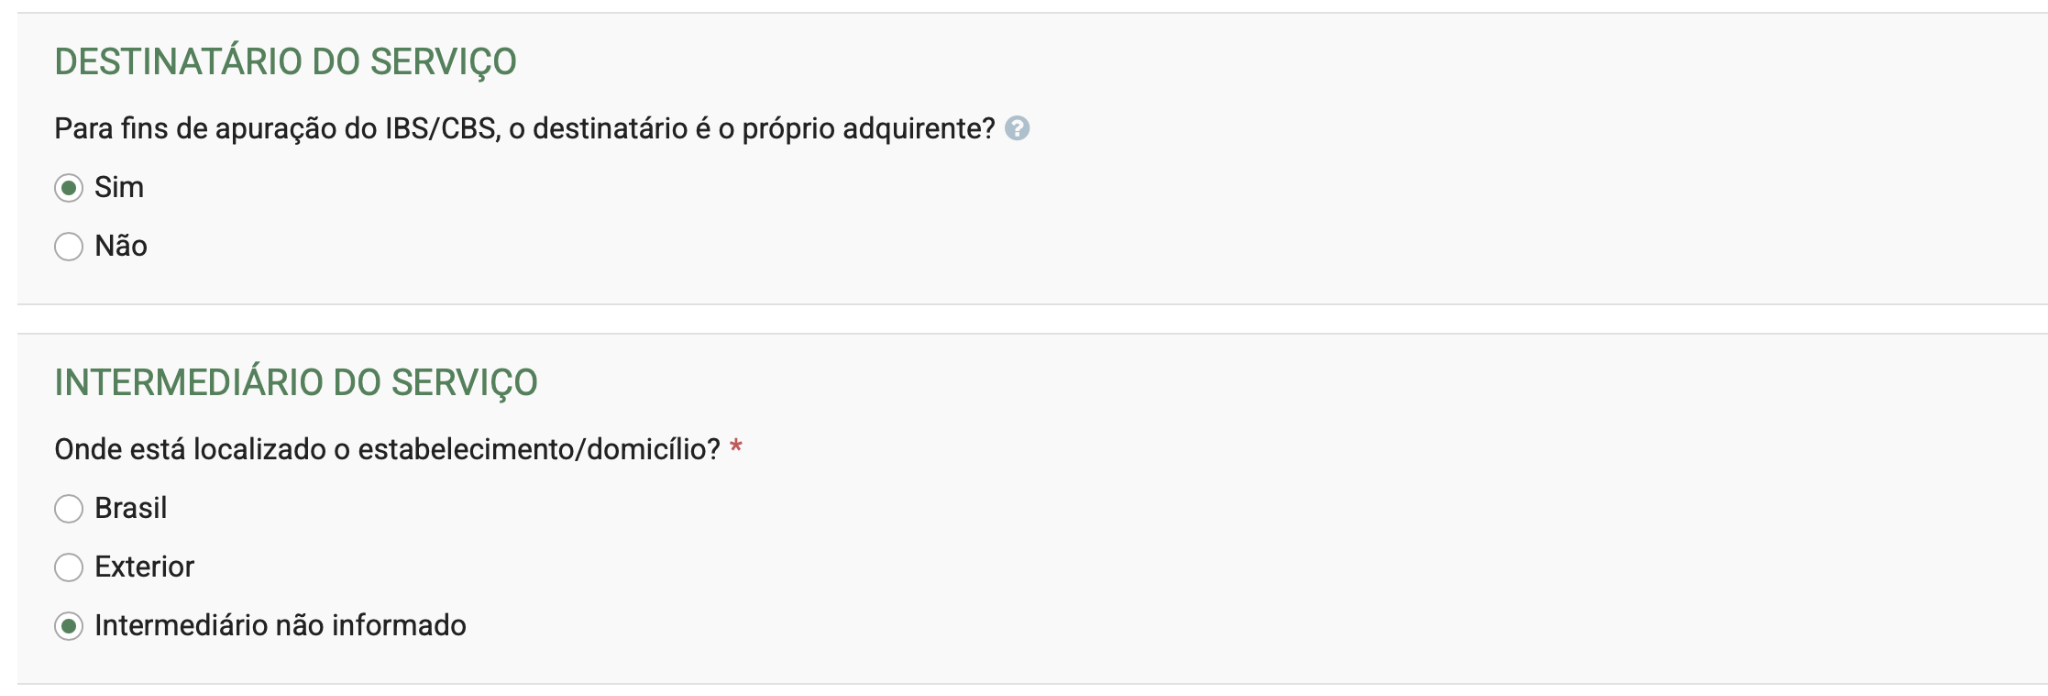
Quando o próprio contratante for o destinatário e não houver intermediário:
- O destinatário é o próprio adquirente? Sim.
- Intermediário do Serviço: Intermediário não informado.
08Local da prestação do serviço
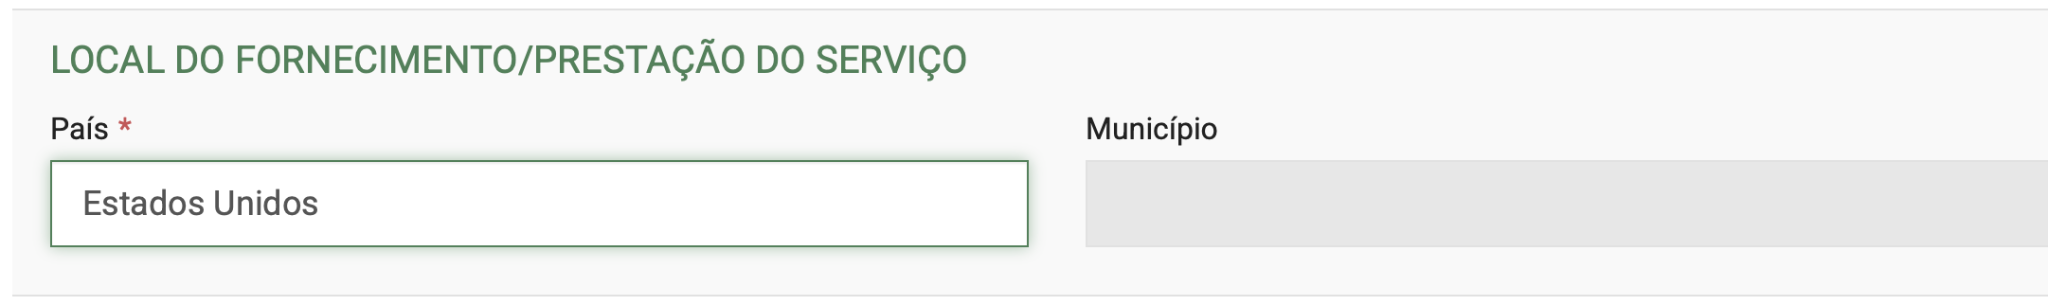
Na seção Local do Fornecimento/Prestação do Serviço, informe o país de destino, conforme a operação de exportação previamente validada.
09Serviço prestado e exportação para fins de ISS
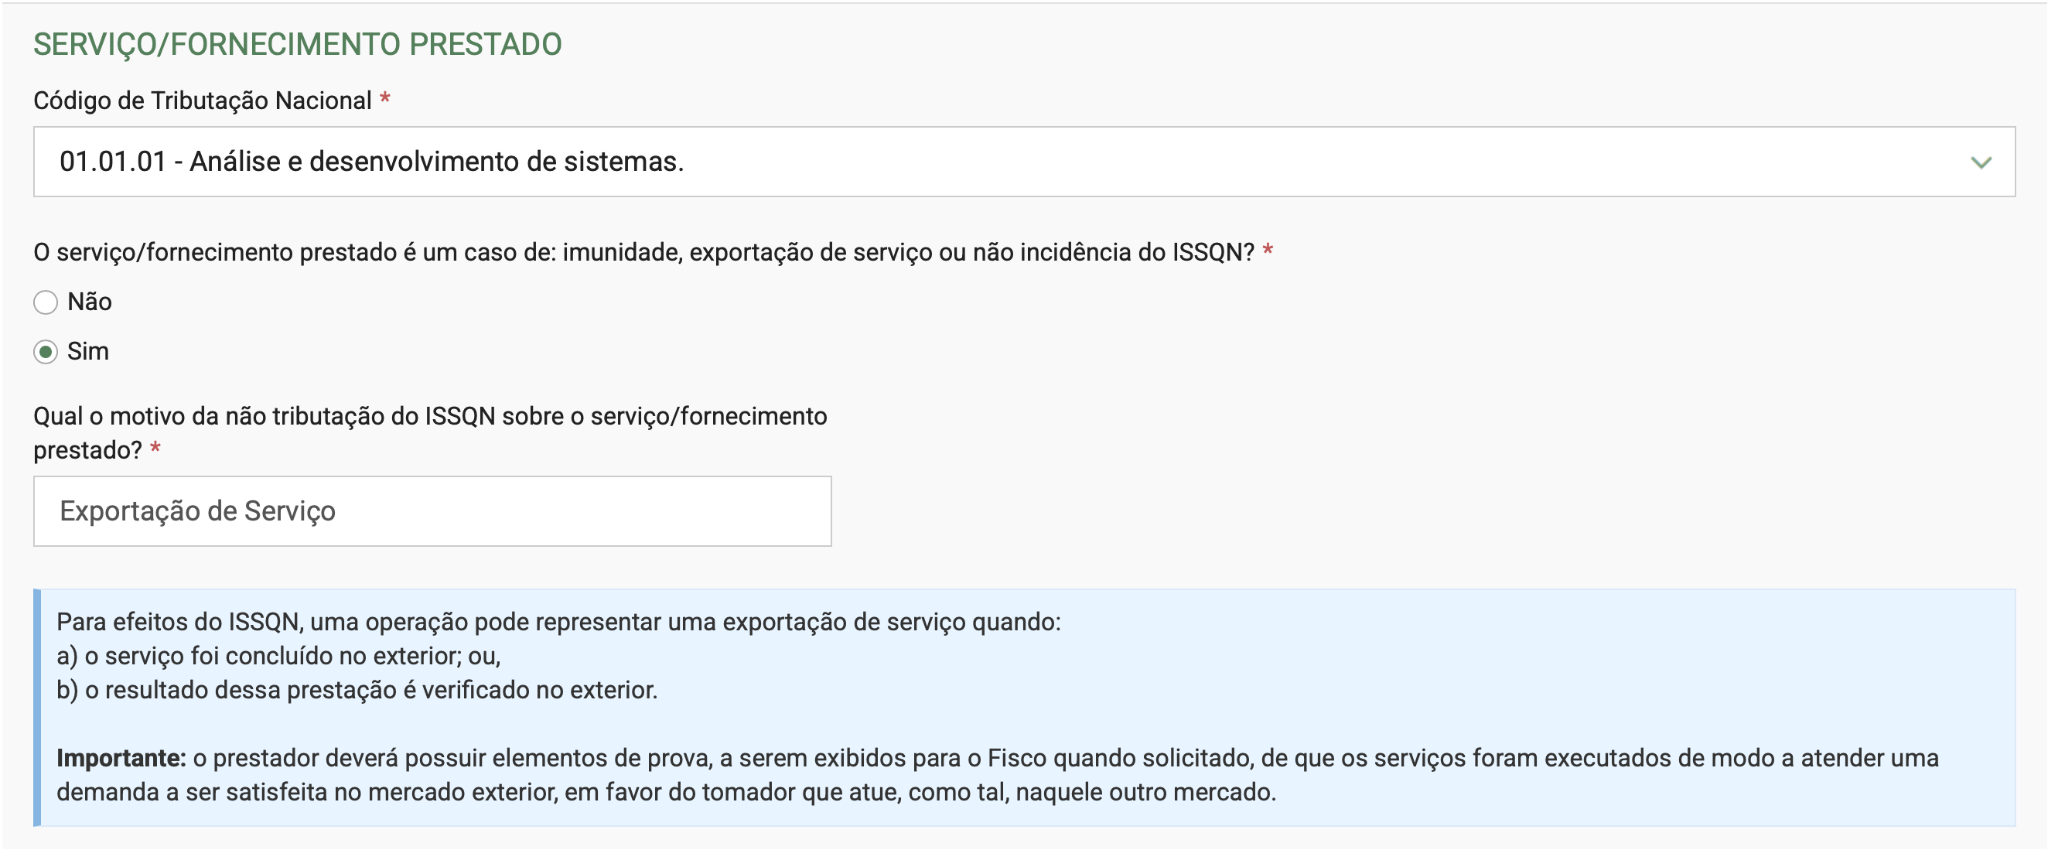
Em Código de Tributação Nacional, selecione a atividade efetivamente prestada. No exemplo: 01.01.01 — Análise e desenvolvimento de sistemas.
Na pergunta sobre imunidade, exportação de serviço ou não incidência do ISSQN, selecione Sim. Em seguida, no motivo, escolha Exportação de Serviço.
10NBS, indicador da operação e descrição
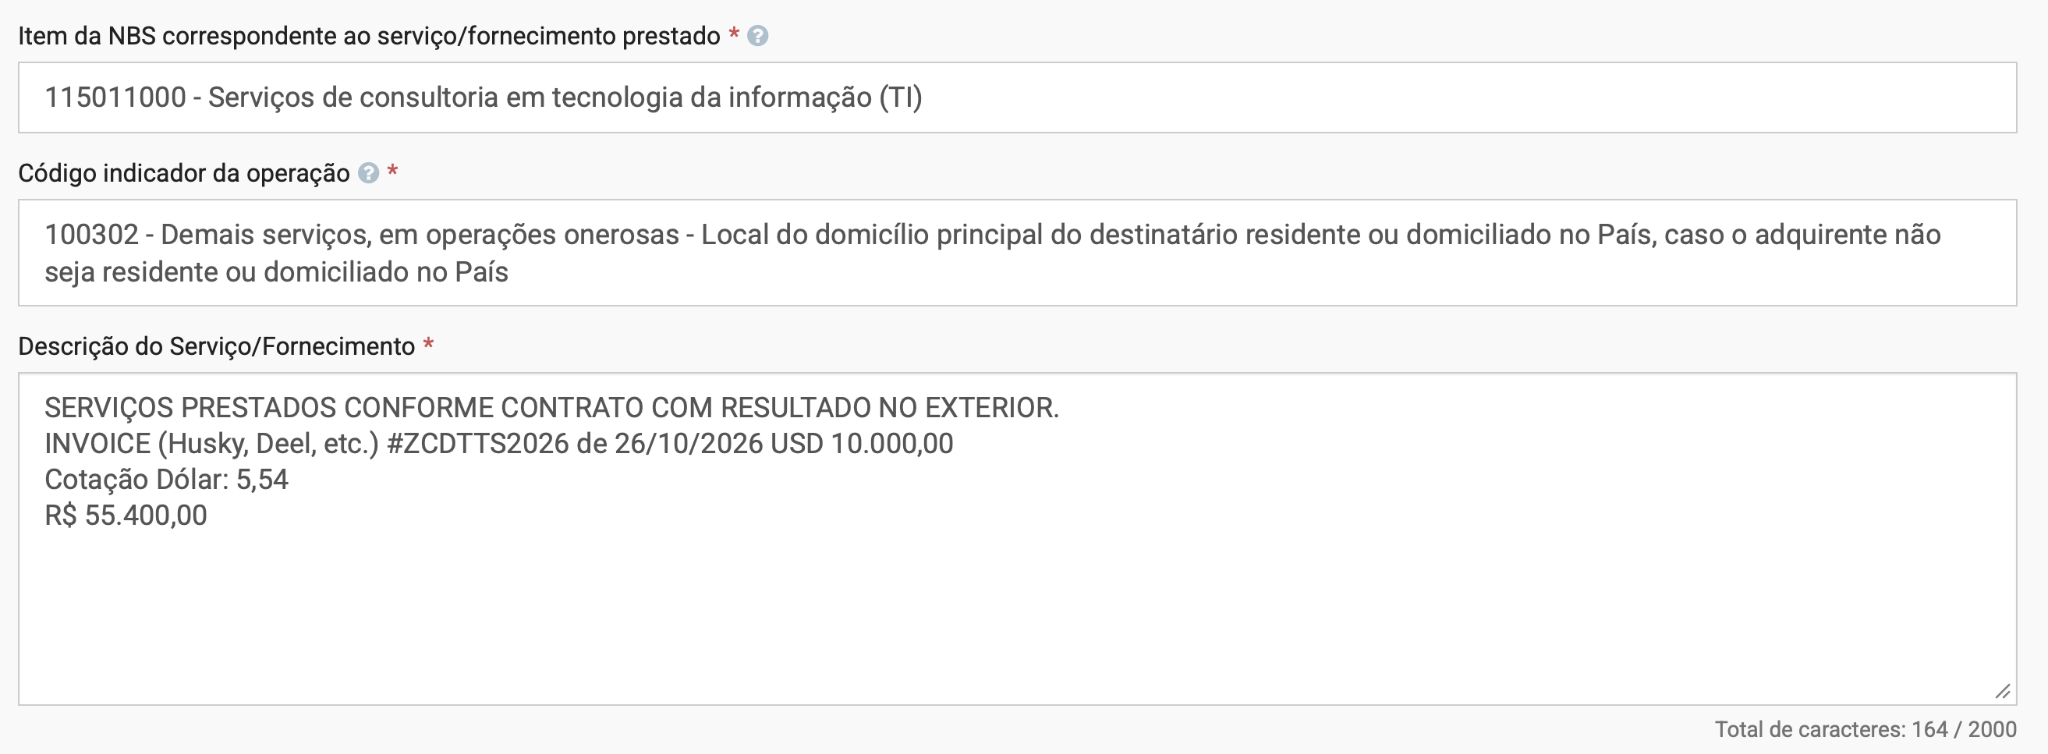
Código NBS: selecione o código correspondente ao serviço efetivamente prestado. No exemplo, 115011000 — Serviços de consultoria em tecnologia da informação (TI). O NBS deve ser compatível com o serviço real.
Código Indicador da Operação: 100302 — Demais serviços, em operações onerosas.
Descrição dos Serviços: descreva a prestação real. Recomendamos incluir referência contratual, resultado do serviço no exterior quando comprovável, número e data da Invoice, valor em moeda estrangeira, cotação utilizada e valor convertido em reais.
SERVIÇOS PRESTADOS CONFORME CONTRATO COM RESULTADO NO EXTERIOR.
INVOICE #ZCDTTS2026 — USD 10.000,00
COTAÇÃO USD/BRL: 5,54
VALOR CONVERTIDO: R$ 55.400,00
11Informações para Comércio Exterior
No exemplo apresentado:
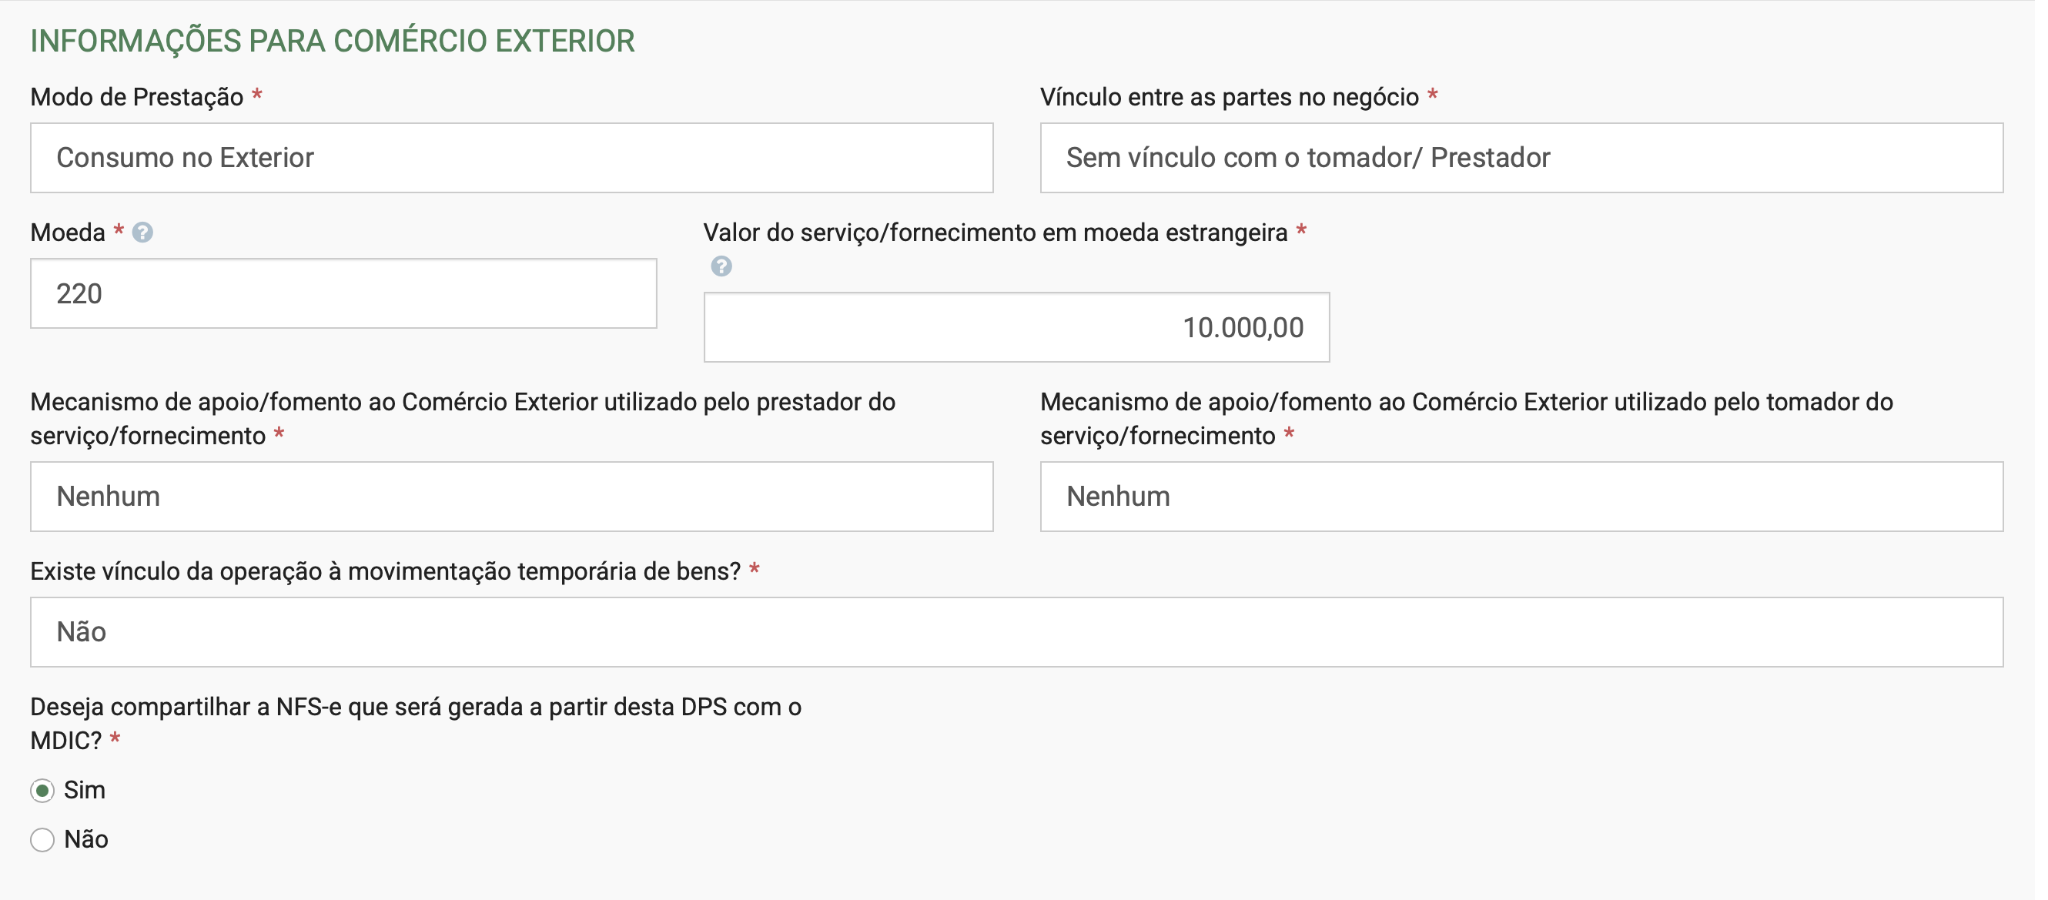
- Modo de Prestação: Consumo no Exterior.
- Vínculo entre as partes: Sem vínculo com o tomador/prestador.
- Moeda: 220 — Dólar Americano (USD).
- Valor em moeda estrangeira: USD 10.000,00.
- Mecanismo de apoio/fomento: Nenhum, para prestador e tomador.
- Movimentação temporária de bens: Não.
- Compartilhar NFS-e com MDIC: Sim.
Os campos devem corresponder às condições efetivas da operação, especialmente modo de prestação, vínculo entre as partes e mecanismos utilizados. O código da moeda depende da moeda utilizada; neste exemplo, 220 — USD. Para consulta de códigos e conversão, acesse o conversor do Banco Central.
Ao terminar, role até o final da página e clique em Avançar, no canto inferior direito.
12Valor em Reais e Tributação Municipal
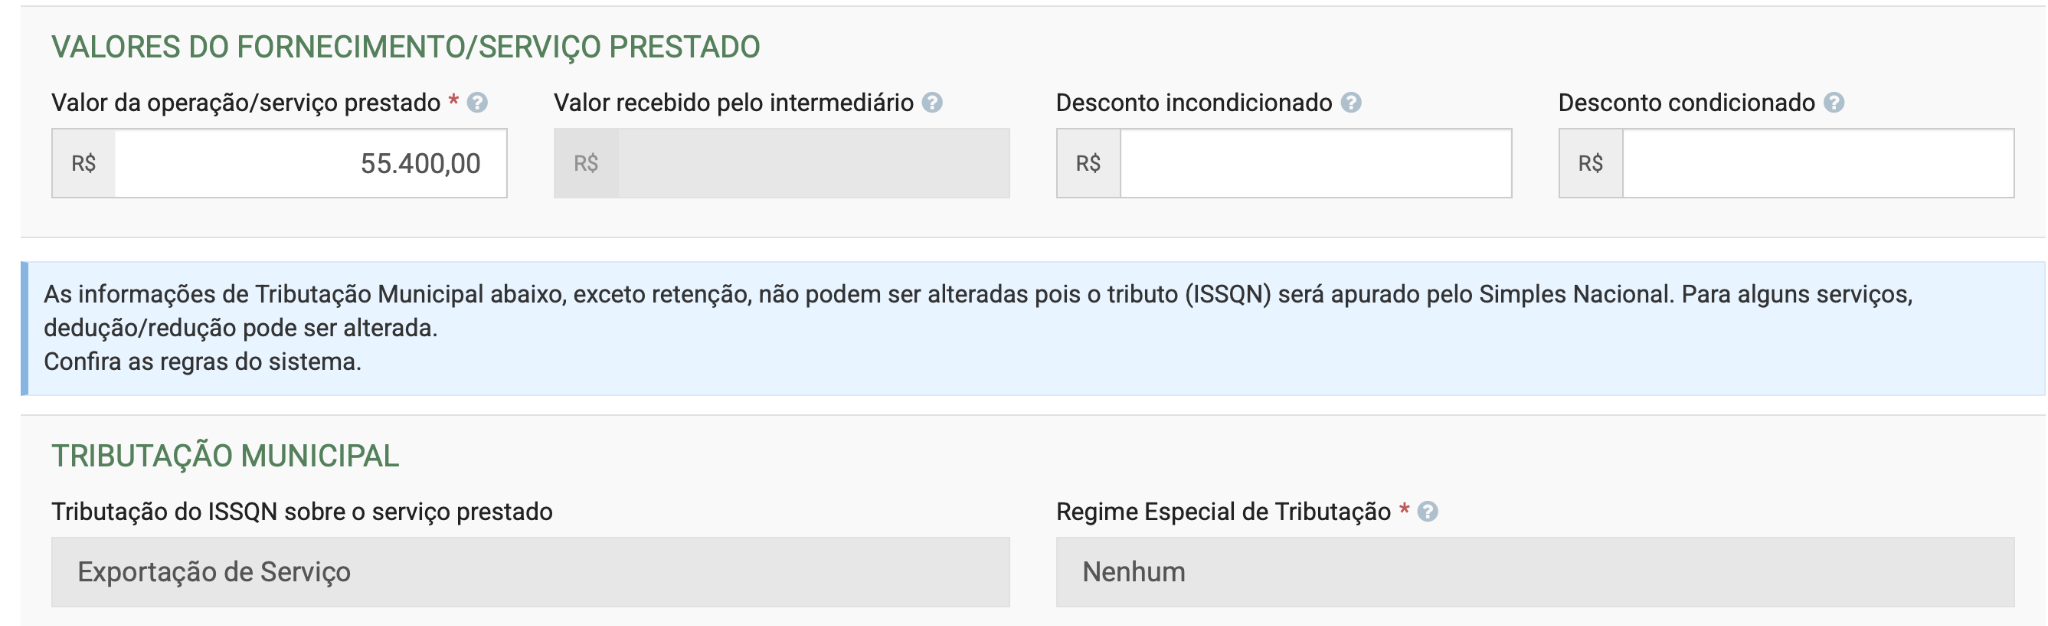
Em Valor da Operação/Serviço Prestado, informe o valor convertido em reais. No exemplo: R$ 55.400,00.
Na seção Tributação Municipal, confira: Tributação do ISSQN — Exportação de Serviço. Esse é o enquadramento informado para emissão sem ISS devido.
13Tributação Federal
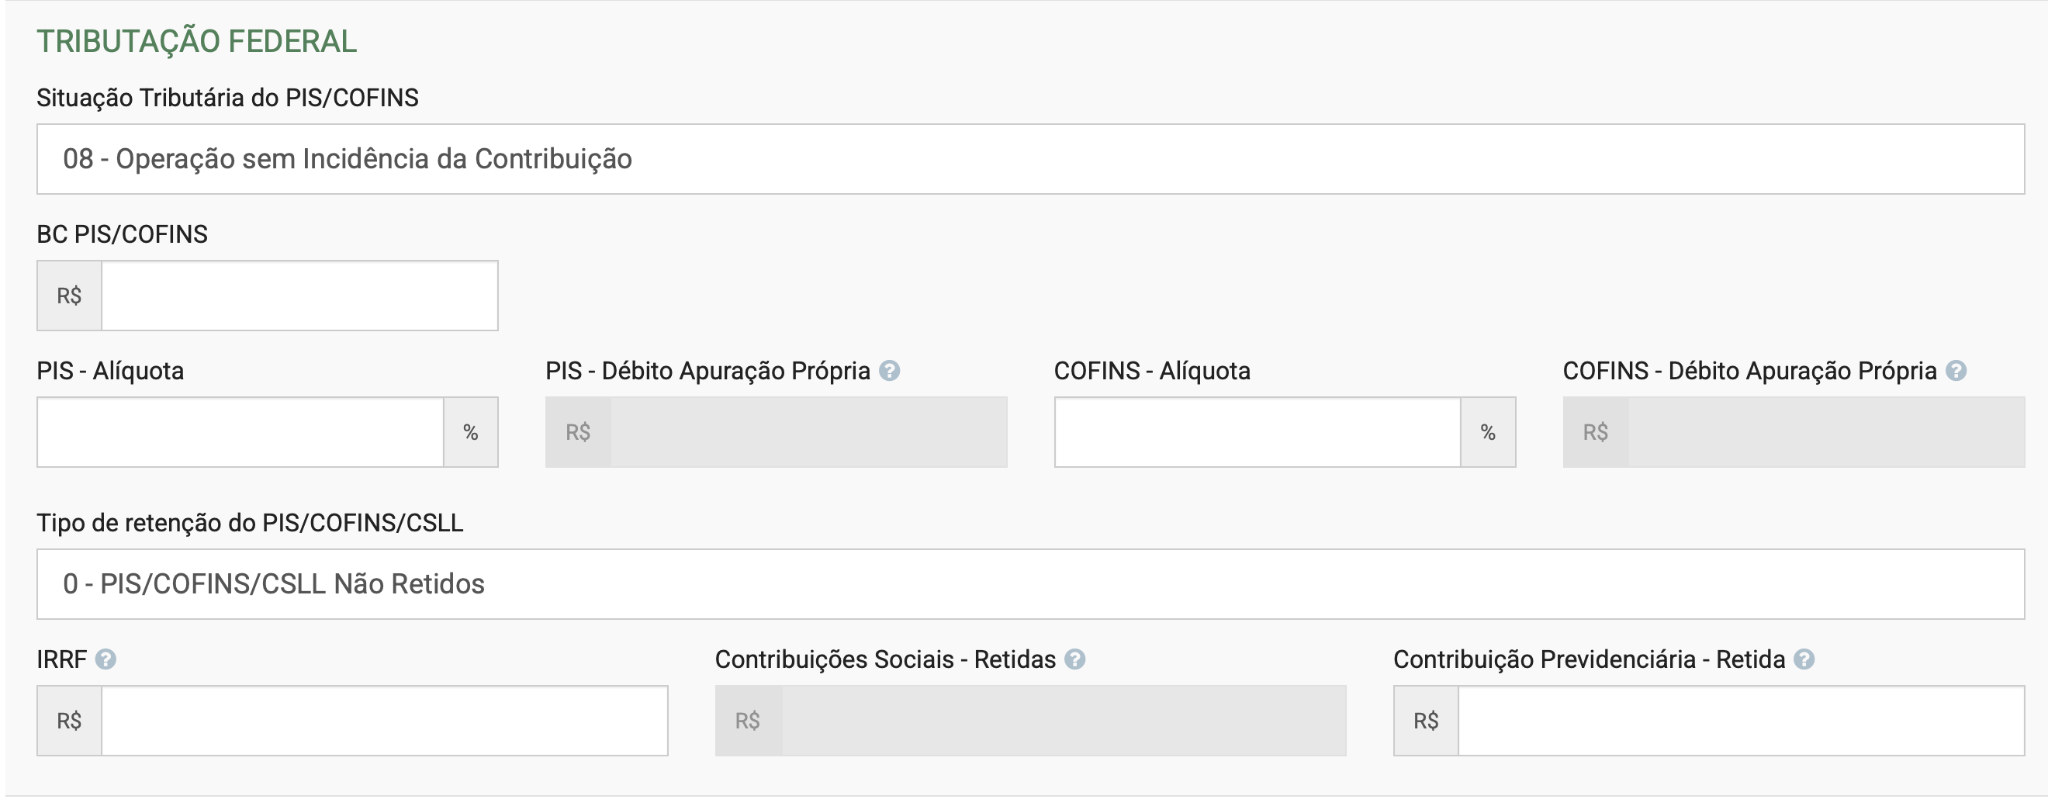
- Situação Tributária do PIS/COFINS: 08 — Operação sem Incidência da Contribuição.
- Tipo de Retenção do PIS/COFINS/CSLL: 0 — PIS/COFINS/CSLL Não Retidos.
Mantenha sem preenchimento os campos de valores e retenções, inclusive IRRF, Contribuições Sociais Retidas e Contribuição Previdenciária Retida.
14IBS/CBS na exportação
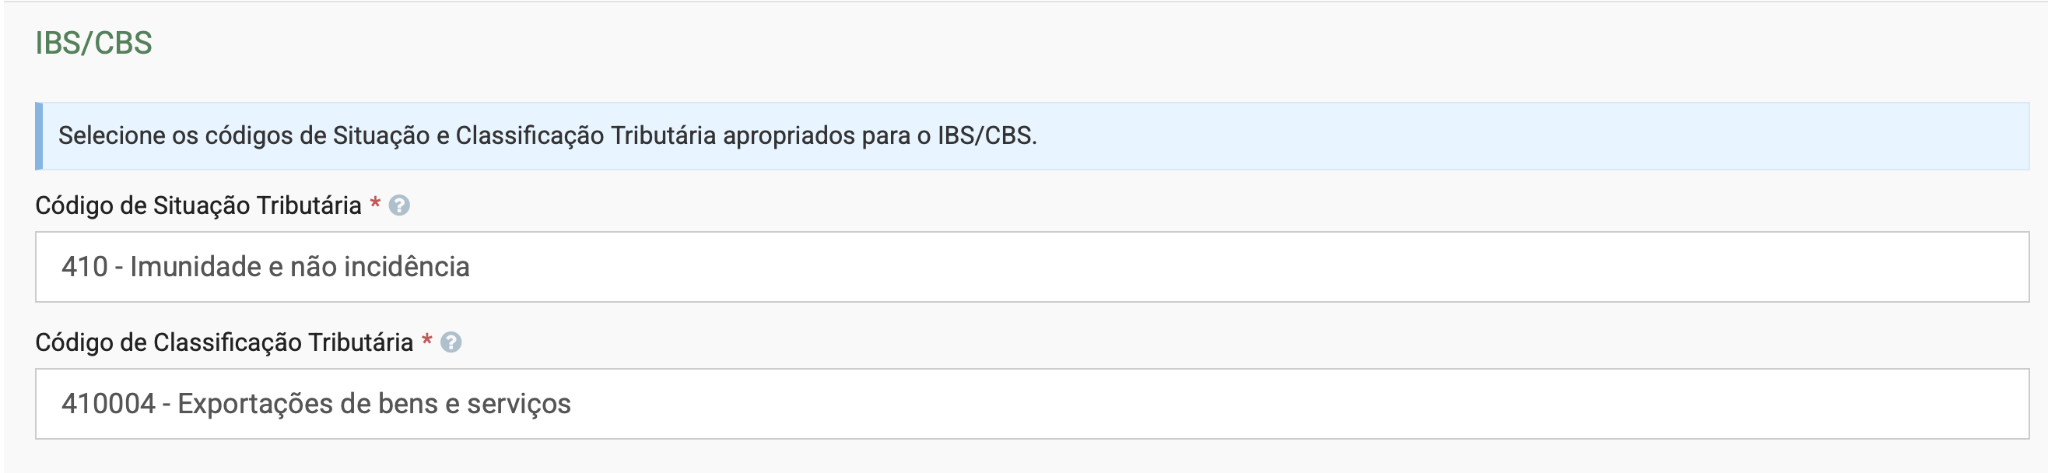
Para a operação de exportação devidamente enquadrada também para IBS/CBS, selecione:
- Código de Situação Tributária: 410 — Imunidade e não incidência.
- Código de Classificação Tributária: 410004 — Exportações de bens e serviços.
15Valor Aproximado dos Tributos
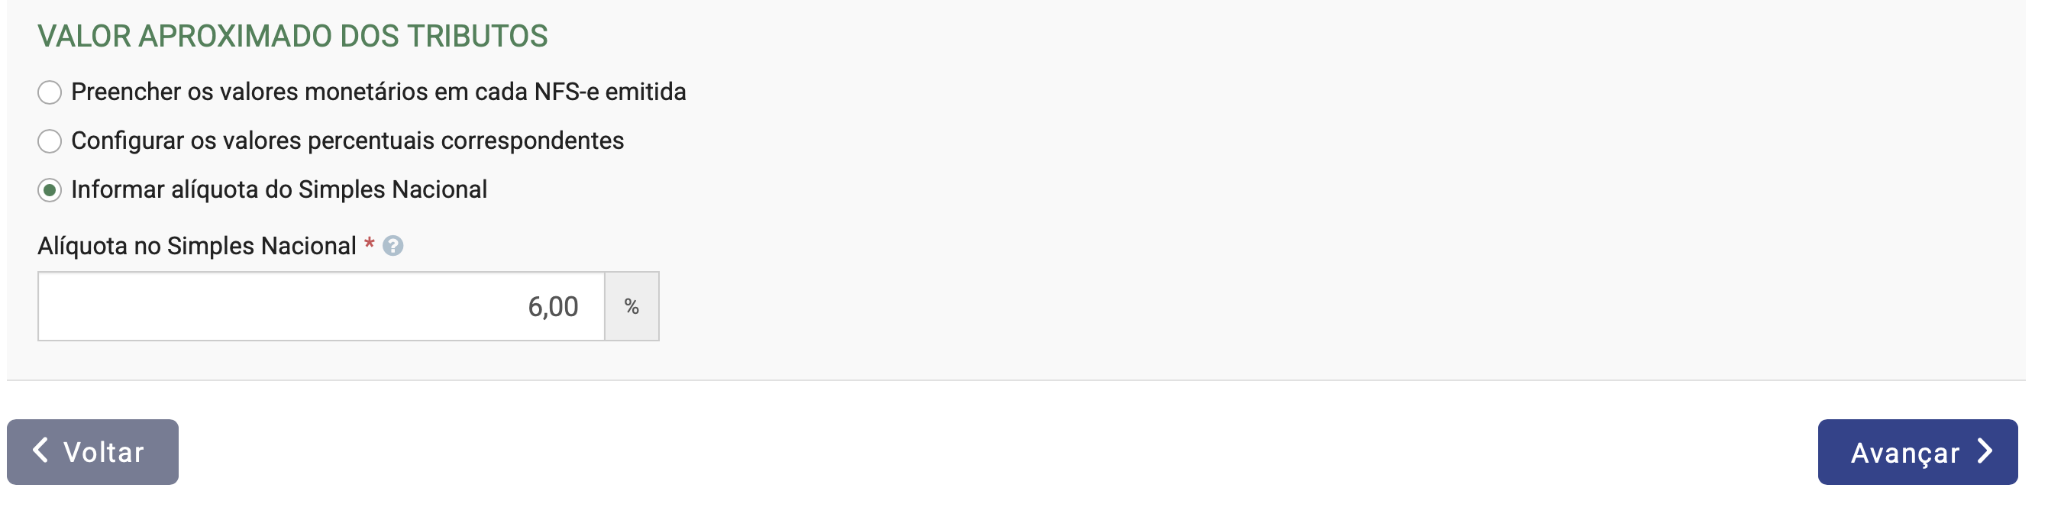
Selecione Informar alíquota do Simples Nacional e preencha o percentual específico informado no Relatório de Fechamento, enviado mensalmente pela Manassés, conforme orientação da contabilidade.
Após preencher, clique em Avançar para visualizar o resumo.
16Conferência final e emissão
Na tela de resumo, confira os dados da empresa emitente e do cliente no exterior, o serviço e a descrição, o valor em reais, as informações tributárias e o enquadramento da exportação.
Estando tudo correto, role até o final da página e clique em Emitir NFS-e.